“隐形冠军”进军光通信下游产业链 湖北科技的破局与跃升
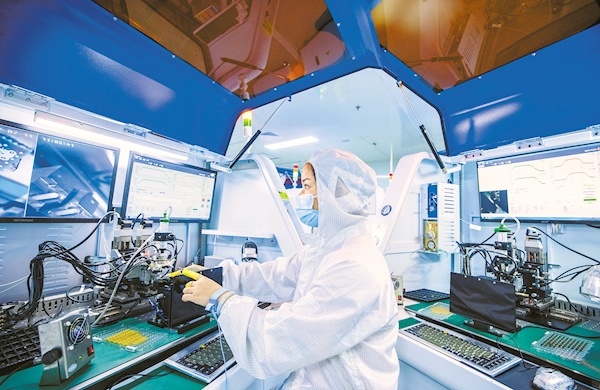
在湖北武汉东湖高新区,一家长期隐身于产业链上游的“隐形冠军”企业,正悄然完成一次关键跨越——从光通信核心器件供应商,向下游光模块、光网络终端及行业解决方案领域纵深拓展。这不仅是一家企业的战略升级,更折射出湖北科技在光通信产业变局中的破局之路与跃升之势。
光纤光缆、光器件与光模块,构成了光通信产业的硬件基础。湖北作为中国光通信产业的发源地之一,孕育了一批在细分领域独占鳌头的“隐形冠军”。它们或以光芯片设计见长,或以无源器件制造取胜,长期为全球通信设备商提供不可替代的关键部件。随着全球数据流量爆发、算力网络兴起,产业价值重心正加速向下游系统集成与场景化应用迁移。只做“部件”、不碰“系统”,意味着在产业链利润分配中始终处于被动地位。
“隐形冠军”的进军,首先是技术的自然延伸。光通信下游产业链的核心在于光电信号的转换、汇聚与调度,这恰恰是上游器件厂商的强项。湖北企业在高速光引擎、硅光集成、相干光通信等领域的深厚积累,为向下游开发高速光模块、智能光网络 unit 等产品提供了坚实技术底座。当掌握核心芯片与器件能力时,向下游做模块和子系统,往往比纯粹的集成商更具成本与性能优势。
更关键的驱动力,来自应用场景的爆发。在东数西算、5G-A/6G演进、AI大模型训练等趋势下,数据中心互联、城域相干、园区全光网络等需求激增。下游客户不再满足于标准化光模块,而是需要针对特定场景、特定距离、特定速率的定制化光网络解决方案。湖北“隐形冠军”企业凭借对光通信底层技术的透彻理解,能够更快响应这类碎片化、高要求的需求,从单纯卖产品转向卖“光连接能力”。
进军下游并非坦途。市场分散、客户关系复杂、交付服务要求高,对于习惯了toB器件供应模式的企业而言,组织能力与商业模式均需重构。湖北科技系统的应对策略是“生态协同”:一方面,依托光谷光电工业技术研究院等平台,打通从材料、芯片到模块、系统的中试与验证链条,降低跨界成本;另一方面,鼓励“隐形冠军”与运营商、云服务商、行业集成商深度合作,先在细分行业打造标杆项目,再横向复制。政府亦在首台(套)应用、场景开放、产业基金等方面给予倾斜,分担创新风险。
一个值得关注的案例是,湖北某光器件隐形冠军近期发布了面向数据中心内部连接的800G光模块系列,其核心光引擎、DSP周边、封装工艺均来自自身原有技术积累。比这款产品本身更有信号意义的是:它的客户名单正从传统通信设备商,扩展至头部云服务商与AI算力集群运营商。这意味着湖北光通信产业正在渗入价值链更高环节,并抢占算力时代的光互联制高点。
从横向看,湖北科技的优势在于光通信全链条布局的厚度。从光纤光缆到光芯片、光器件、光模块,再到光网络设备与系统,几乎没有一个省份拥有如此完整的产业链环节。当上游“隐形冠军”陆续向下游挺进,它带来的并非内卷式竞争,而是链式整合效应——上中下游联合定义产品、协同迭代技术,使整个产业链对市场变化的响应速度显著提升。长远看,一条“光芯片-光器件-光模块-光系统-光应用”的高韧性产业链,正是湖北在下一个十年保持光通信竞争力的核心资产。
“隐形冠军”进军下游,本质是一场以技术纵深化驱动的价值链升维。它并非简单地从B2B元器件扩展到B2B系统,而是湖北科技主动重塑自身在光通信世界中的角色:不仅是全球光通信关键部件的“稳压器”,更要成为算力网络时代光互联方案的“创新源”。这场向下游的进军,规模或许依然“隐形”,战略分量却豁然可观——它关乎湖北科技在全国乃至全球光通信新一轮分工中的地位,也关乎一个“光谷”从产业聚集地迈向产业引领极的实际成色。
当产业链上下游的湖北企业开始在同一张技术地图上联合冲锋,湖北光通信不再只是“生产零件”,而是在“定义连接”。这条路或许并不显眼,但恰如一位跃升中的隐形冠军:沉默发力,终点光明。
如若转载,请注明出处:http://www.hb-enj.com/product/28.html
更新时间:2026-09-15 16:44:04